Update Arah IHSG, Kurs Rupiah, Yield Obligasi, Foreign Flow & Komoditas Global
Review 7 – 11 Sep dan outlook 14-18 september 2026
Ringkasan Global Review
Selamat sore para investor dan mitra terhormat. Sepekan terakhir (7-11 September 2026), pasar global diguncang lonjakan tajam harga minyak dunia yang menembus level psikologis US$100 per barel untuk pertama kalinya sejak pertengahan Mei 2026, dipicu oleh eskalasi konflik baru di Timur Tengah setelah kelompok Houthi yang berafiliasi dengan Iran merebut kota pelabuhan strategis Mocha di Yaman – mengancam kelancaran pelayaran melalui Selat Bab el-Mandeb, jalur vital yang menghubungkan Laut Merah dengan Teluk Aden serta gangguan jalur logistik progam pipanisasi Arab Saudi serta ditundanya pertemuan negara-negara teluk
Harga minyak Brent sempat melonjak mendekati US$110 per barel pada Jumat sebelum berbalik turun tajam lebih dari 3% ke sekitar US$104, sementara WTI kembali ke bawah US$100, menyusul laporan bahwa sejumlah menteri luar negeri Timur Tengah tengah menjajaki kesepakatan sementara dengan Iran untuk menjaga kelancaran pelayaran di Selat Hormuz. Meski demikian, Brent masih mencatatkan kenaikan lebih dari 8% sepanjang pekan.
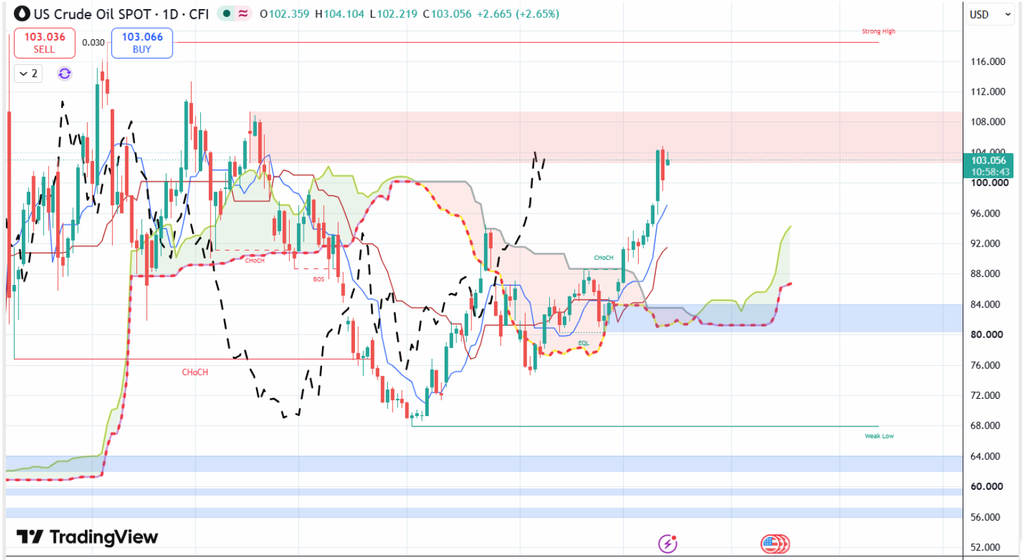
Harga Minyak WTI sudah berada di 103 USD per barel , naik signifikan sejak 2 minggu kemarin dari 82-103. Potensi bisa ke 107-110 usd perbarel jika konfluk timur tengah memanas kembali,
Data inflasi AS dirilis dalam dua tahap yang mengejutkan pasar: Indeks Harga Produsen (PPI) Agustus naik 0,4% (dipercepat dari 0,1% di Juli) akibat lonjakan biaya energi grosir terkait perang Iran, disusul Indeks Harga Konsumen (CPI) yang naik sesuai ekspektasi 0,4% mtm/3,4% yoy, namun inflasi inti (core CPI) naik 0,3% – 0,1 poin persentase lebih tinggi dari perkiraan.
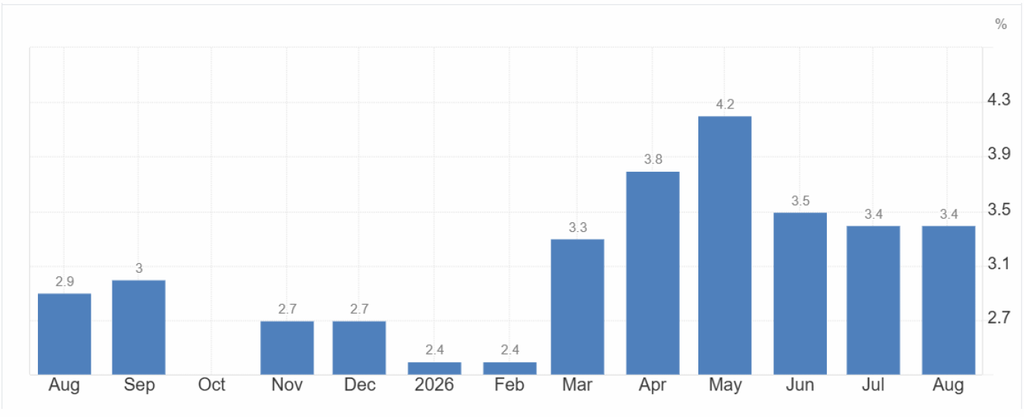
Data inflasi bulan agustus dirilis mencapai angka 3.4% dan diperkirakan akan naik kembali pada september efek kenaikan harga minyak diatas 100 usd.
Kombinasi data PPI dan CPI yang lebih panas dari perkiraan mendorong probabilitas kenaikan suku bunga The Fed pada pertemuan FOMC 16-17 September melonjak drastis ke sekitar 85-90%, dari hanya sekitar 50-60% pada awal pekan – perubahan ekspektasi pasar yang sangat signifikan dalam waktu singkat.
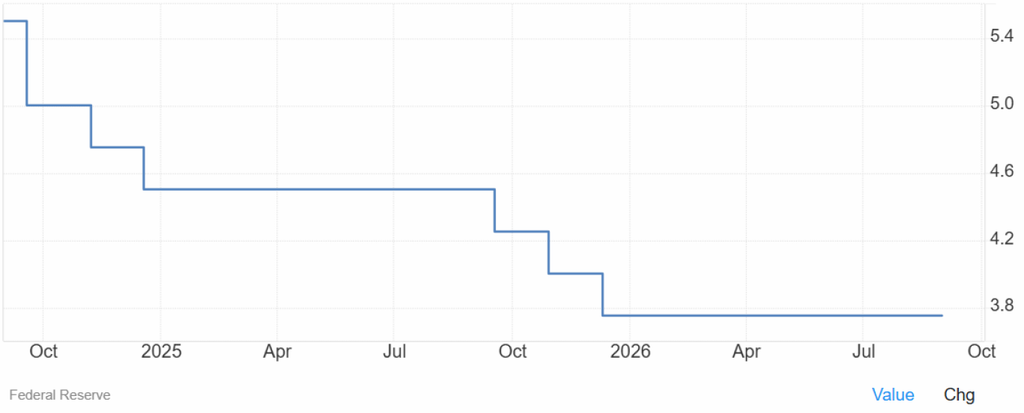
Suku bunga acuan AS saat ini masih di 3.75% , pada pertemuan minggu ini the fed akan memutuskan kebijakan suku bunga acuan tersebut : ada 3 skenario
1. Menaikkan suku bunga acuan 25 basis menjadi 4% : sebagai langkah antisipasi kenaikan inflasi AS. Saat ini probalilitas lebih tinggi.
2. Menahan suku bunga acuan : hold di 3.75% dengan kondisi waits and see dan menunggu data inflasi september , kekuatan pasar tenaga kerja dan harga minyak.
3. Menurunkan suku bunga acuan : sesuai dengan permintaan Trump yang mengingnkan The Fed menurunkan suku bunga acuannya sampai terendah. ( kecil kemungkinan terjadi saat ini ).
Presiden AS Donald Trump menegaskan tidak menyesali keputusan meluncurkan perang terhadap Iran, meski terdapat kekhawatiran bahwa konflik berkepanjangan dan lonjakan harga energi dapat memengaruhi elektabilitas Partai Republik menjelang pemilu sela (midterm elections) November mendatang.
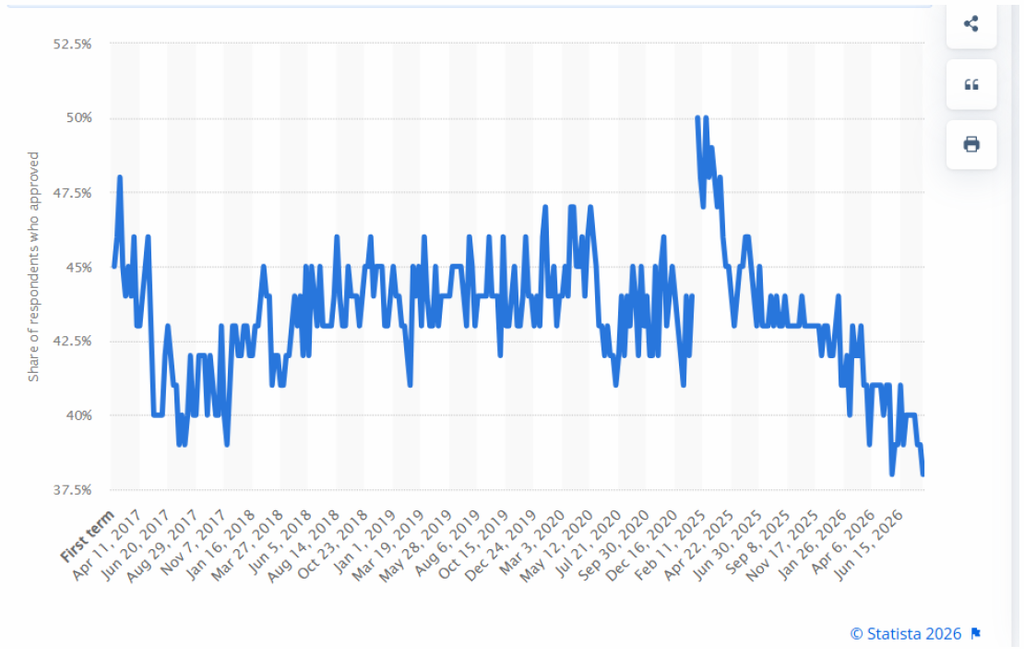
Elektabilitas Presiden Donald Trump menyentuh level terendah yaitu 38% di berbagai macam survey, angka ini mendekatin angka terendah pada 2017-2018.
Kinerja Wall Street Selama Sepekan Terakhir
Wall Street mengalami pekan yang sangat menantang – empat hari perdagangan beruntun mengalami pelemahan akibat kombinasi lonjakan harga minyak dan kekhawatiran inflasi – sebelum akhirnya rebound signifikan pada Jumat setelah data CPI yang sesuai ekspektasi memberikan kejelasan arah kebijakan The Fed, meski secara paradoks kejelasan tersebut justru berarti kenaikan suku bunga yang semakin pasti.
Senin-Selasa (7-8/9):
Dow Jones ditutup turun lebih dari 600 poin dalam dua hari perdagangan beruntun, tertekan harga minyak yang terus menanjak mendekati US$100 per barel dan yield Treasury 10 tahun yang sempat kembali menembus 4,8%.
Rabu (9/9):
Yield Treasury 10 tahun menyentuh level tertinggi sejak 2023, mencerminkan meningkatnya kekhawatiran pasar terhadap kombinasi inflasi energi dan kebijakan moneter yang lebih ketat dari perkiraan.
Kamis (10/9):
S&P 500 turun 0,58% ke 7.591,75, Nasdaq melemah 0,65% ke 26.081,73, dan Dow Jones terkoreksi 0,60% ke 52.064,10, setelah harga minyak Brent melonjak sekitar 6% ke US$107 per barel dan data PPI Agustus mempercepat kekhawatiran inflasi. Saham ritel seperti Macy’s (-4,7%) dan American Eagle Outfitters (-14%) turut tertekan di tengah kekhawatiran lemahnya belanja konsumen, meski indeks masih mencatatkan kenaikan sekitar 11% sepanjang 2026 secara year-to-date.
Jumat (11/9):
Wall Street rebound kuat dengan ketiga indeks utama melonjak sekitar 1% – S&P 500 naik 0,96%, Dow Jones melesat 1,15%, dan Nasdaq menguat 0,88% – setelah harga minyak mereda dari puncaknya dan pasar akhirnya mendapat kejelasan dari data CPI yang sesuai ekspektasi, meski hal ini mengonfirmasi kenaikan suku bunga The Fed yang kini dianggap hampir pasti terjadi pekan depan. Yield Treasury 10 tahun sempat menyentuh 4,9915% – tertinggi dalam hampir tiga tahun – sebelum mereda ke sekitar 4,94%, sementara yield 30 tahun menyentuh 5,424% (tertinggi 19 tahun) sebelum turun ke 5,32%.
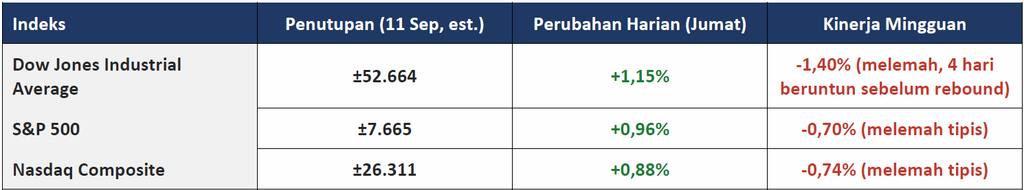
Secara mingguan, ketiga indeks utama Wall Street mencatatkan pelemahan meski rebound tajam pada Jumat berhasil memangkas sebagian besar kerugian yang terakumulasi sepanjang pekan. Fenomena menarik yang perlu dicermati investor: kejelasan bahwa The Fed akan menaikkan suku bunga justru direspons positif oleh pasar saham, mengindikasikan bahwa ketidakpastian kebijakan moneter selama beberapa hari terakhir menjadi beban yang lebih besar bagi sentimen pasar dibandingkan arah kebijakan itu sendiri.
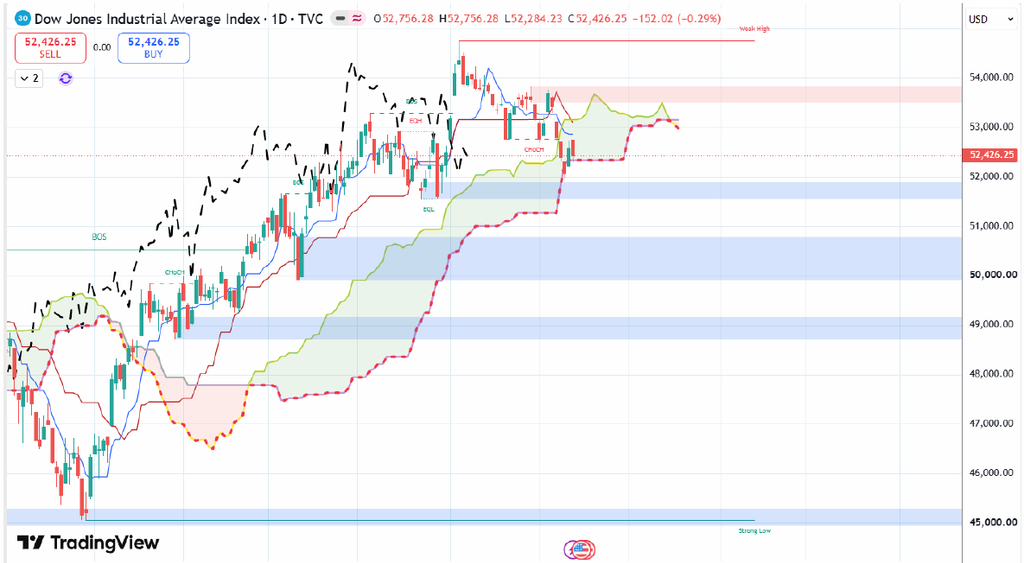
Indeks Dow Jones:
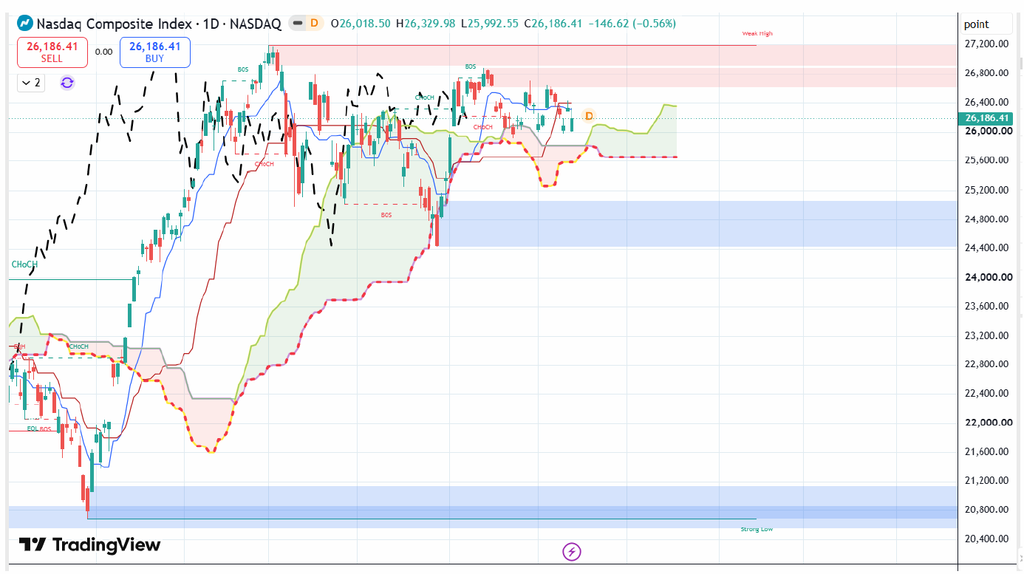
Indeks Nasdaq:
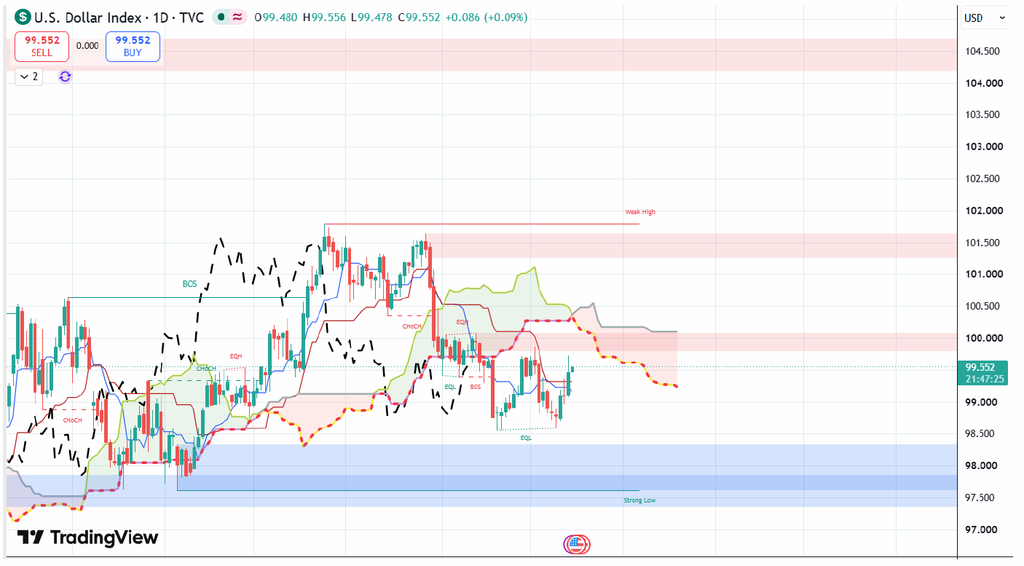
Indeks Dollar AS:
Perubahan Imbal Hasil (Yield) Obligasi Negara AS
Yield obligasi pemerintah AS (US Treasury) melonjak tajam di seluruh kurva sepanjang pekan, didorong kombinasi lonjakan harga minyak, data inflasi yang lebih panas dari perkiraan, serta operasi buyback obligasi Departemen Keuangan AS yang menghasilkan permintaan lebih lemah dari ekspektasi pada penawaran pertamanya:
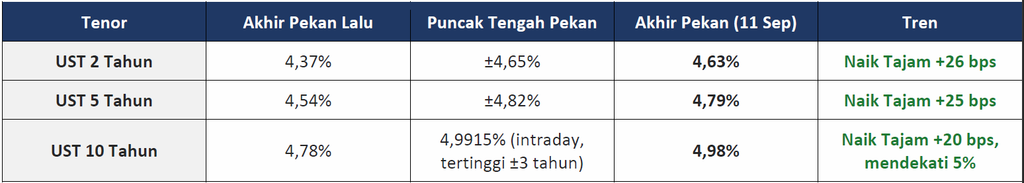
Seluruh tenor mengalami kenaikan yield yang signifikan sepanjang pekan – yield 2 tahun naik sekitar 26 basis poin, 5 tahun naik 25 basis poin, dan 10 tahun naik 20 basis poin ke 4,98%, mendekati level psikologis 5% untuk pertama kalinya dalam hampir tiga tahun. Operasi buyback obligasi jangka panjang pertama dengan skema yang diperbesar (hingga US$6 miliar) justru menghasilkan pembelian kembali hanya US$5,2 miliar – jauh di bawah kapasitas dan sekitar separuh dari US$10,5 miliar yang ditawarkan pasar – mengindikasikan permintaan yang lebih lemah dari perkiraan dan turut menekan yield lebih tinggi. Kurva yield yang secara konsisten menanjak di seluruh tenor mengonfirmasi bahwa tekanan pasar obligasi bersifat luas, mencerminkan kombinasi kekhawatiran inflasi jangka pendek (minyak) dan kekhawatiran fiskal jangka panjang (defisit dan penerbitan utang AS).
Kinerja IHSG Review
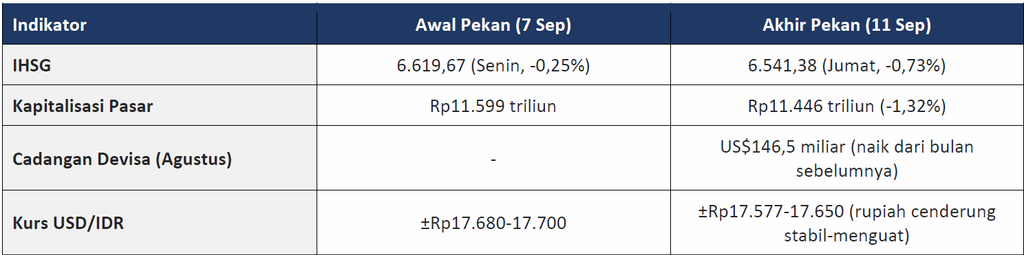
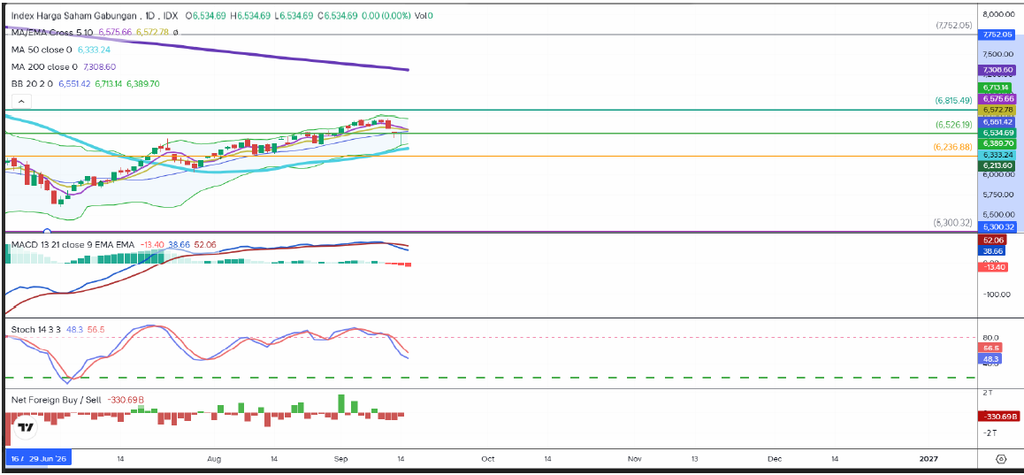
Pasar modal domestik mencatatkan pekan yang menantang sepanjang 7-11 September 2026, dengan IHSG terkoreksi signifikan di tengah tekanan ganda dari lonjakan harga minyak dunia dan pembalikan arus dana asing. IHSG ditutup di level 6.541,38 pada Jumat (11/9), melemah 0,73% pada hari terakhir dan mencatatkan pelemahan mingguan sebesar 1,43% dibandingkan penutupan pekan sebelumnya di 6.636,48 – mengakhiri tren penguatan dua pekan beruntun.
Kronologi Pergerakan IHSG Sepanjang Pekan:
- Senin (7/9): IHSG dibuka di 6.652,09, sempat menyentuh level tertinggi 6.667,75, namun ditutup melemah 0,25% ke 6.619,67 – saham energi seperti BUMI, PTBA, dan AADI tetap sukses menguat di tengah pelemahan indeks secara umum.
- Selasa (8/9): IHSG melesat 1,01% ke 6.686,44 – juara bursa regional Asia hari itu – ditopang penguatan rupiah ke Rp17.632/US$ dan lonjakan cadangan devisa BI ke US$146,5 miliar. Saham nikel dan mineral memimpin penguatan, dengan MBMA melonjak 9,80% dan MDKA melesat 8,33%, sementara BBCA menguat 1,51%.
- Rabu (9/9): IHSG sempat menyentuh level psikologis 6.700 di awal sesi, namun berbalik arah dan ditutup melemah tipis 0,12% ke 6.678,20 akibat aksi profit taking pada saham-saham big cap, di tengah harga minyak Brent yang sempat menembus US$99 per barel.
- Kamis (10/9): IHSG anjlok tajam 1,29% ke 6.591,90, dengan investor asing mencatatkan net sell jumbo Rp1,95 triliun di seluruh pasar – penjualan bersih harian terbesar sepanjang pekan – dipicu lonjakan harga minyak dan data inflasi produsen AS yang mengejutkan pasar.
- Jumat (11/9): IHSG kembali melemah 0,73% ke 6.541,38, gagal bertahan di level psikologis 6.550 meski sempat dibuka menguat tipis di 6.552,79. Saham BBCA menjadi pemberat terbesar indeks dengan kontribusi penurunan 33,09 poin, disusul BYAN yang menekan 23,63 poin usai sahamnya ambruk 10,51%.
Indeks Harga Saham Gabungan (IHSG)
Faktor Domestik yang Membentuk Pergerakan:
- Cadangan devisa Indonesia yang menguat ke US$146,5 miliar pada Agustus 2026 menjadi salah satu penopang utama sentimen positif di awal pekan, memberikan ruang bagi Bank Indonesia untuk menjaga stabilitas rupiah di tengah gejolak eksternal.
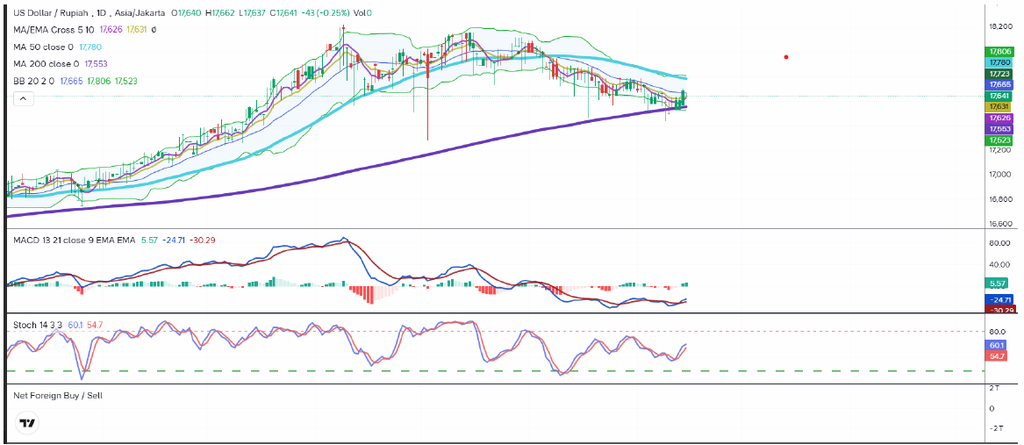
- Rupiah justru menunjukkan ketahanan relatif dibandingkan IHSG, bergerak stabil-menguat ke kisaran Rp17.577-17.650 sepanjang pekan meski bursa saham domestik tertekan – mengindikasikan bahwa tekanan pada IHSG lebih didorong oleh faktor spesifik pasar saham (rotasi asing, aksi jual big caps) dibandingkan tekanan makro menyeluruh.
- Sempat terjadi gangguan operasional dua hari pada sejumlah bandara akibat erupsi Gunung Anak Krakatau, meski dampaknya terhadap pasar modal tergolong terbatas dan bandara kembali beroperasi normal pada pertengahan pekan.
- Investor domestik menjadi penopang utama pasar di tengah pembalikan arah investor asing, dengan porsi transaksi asing tercatat sekitar 30% dari total nilai perdagangan sepanjang pekan, sementara investor domestik menyumbang sekitar 70% – mengonfirmasi peran krusial basis investor lokal dalam meredam volatilitas akibat arus keluar modal asing.
Kurs Rupiah terhadap Dollar AS:
Rotasi Sektor dan Kinerja Sektor per Minggu
Pekan ini didominasi oleh tekanan jual yang meluas di hampir seluruh sektor IDX-IC, sejalan dengan pelemahan IHSG secara keseluruhan. Sektor properti mencatatkan pelemahan terdalam akibat sensitivitasnya terhadap lonjakan yield obligasi global, sementara sektor barang baku dan energi relatif lebih tahan berkat dukungan langsung dari lonjakan harga komoditas dan preferensi asing yang tetap mengalir ke tema pertambangan. Berikut ringkasan indikasi kinerja sektoral IHSG sepanjang pekan 7-11 September 2026: